


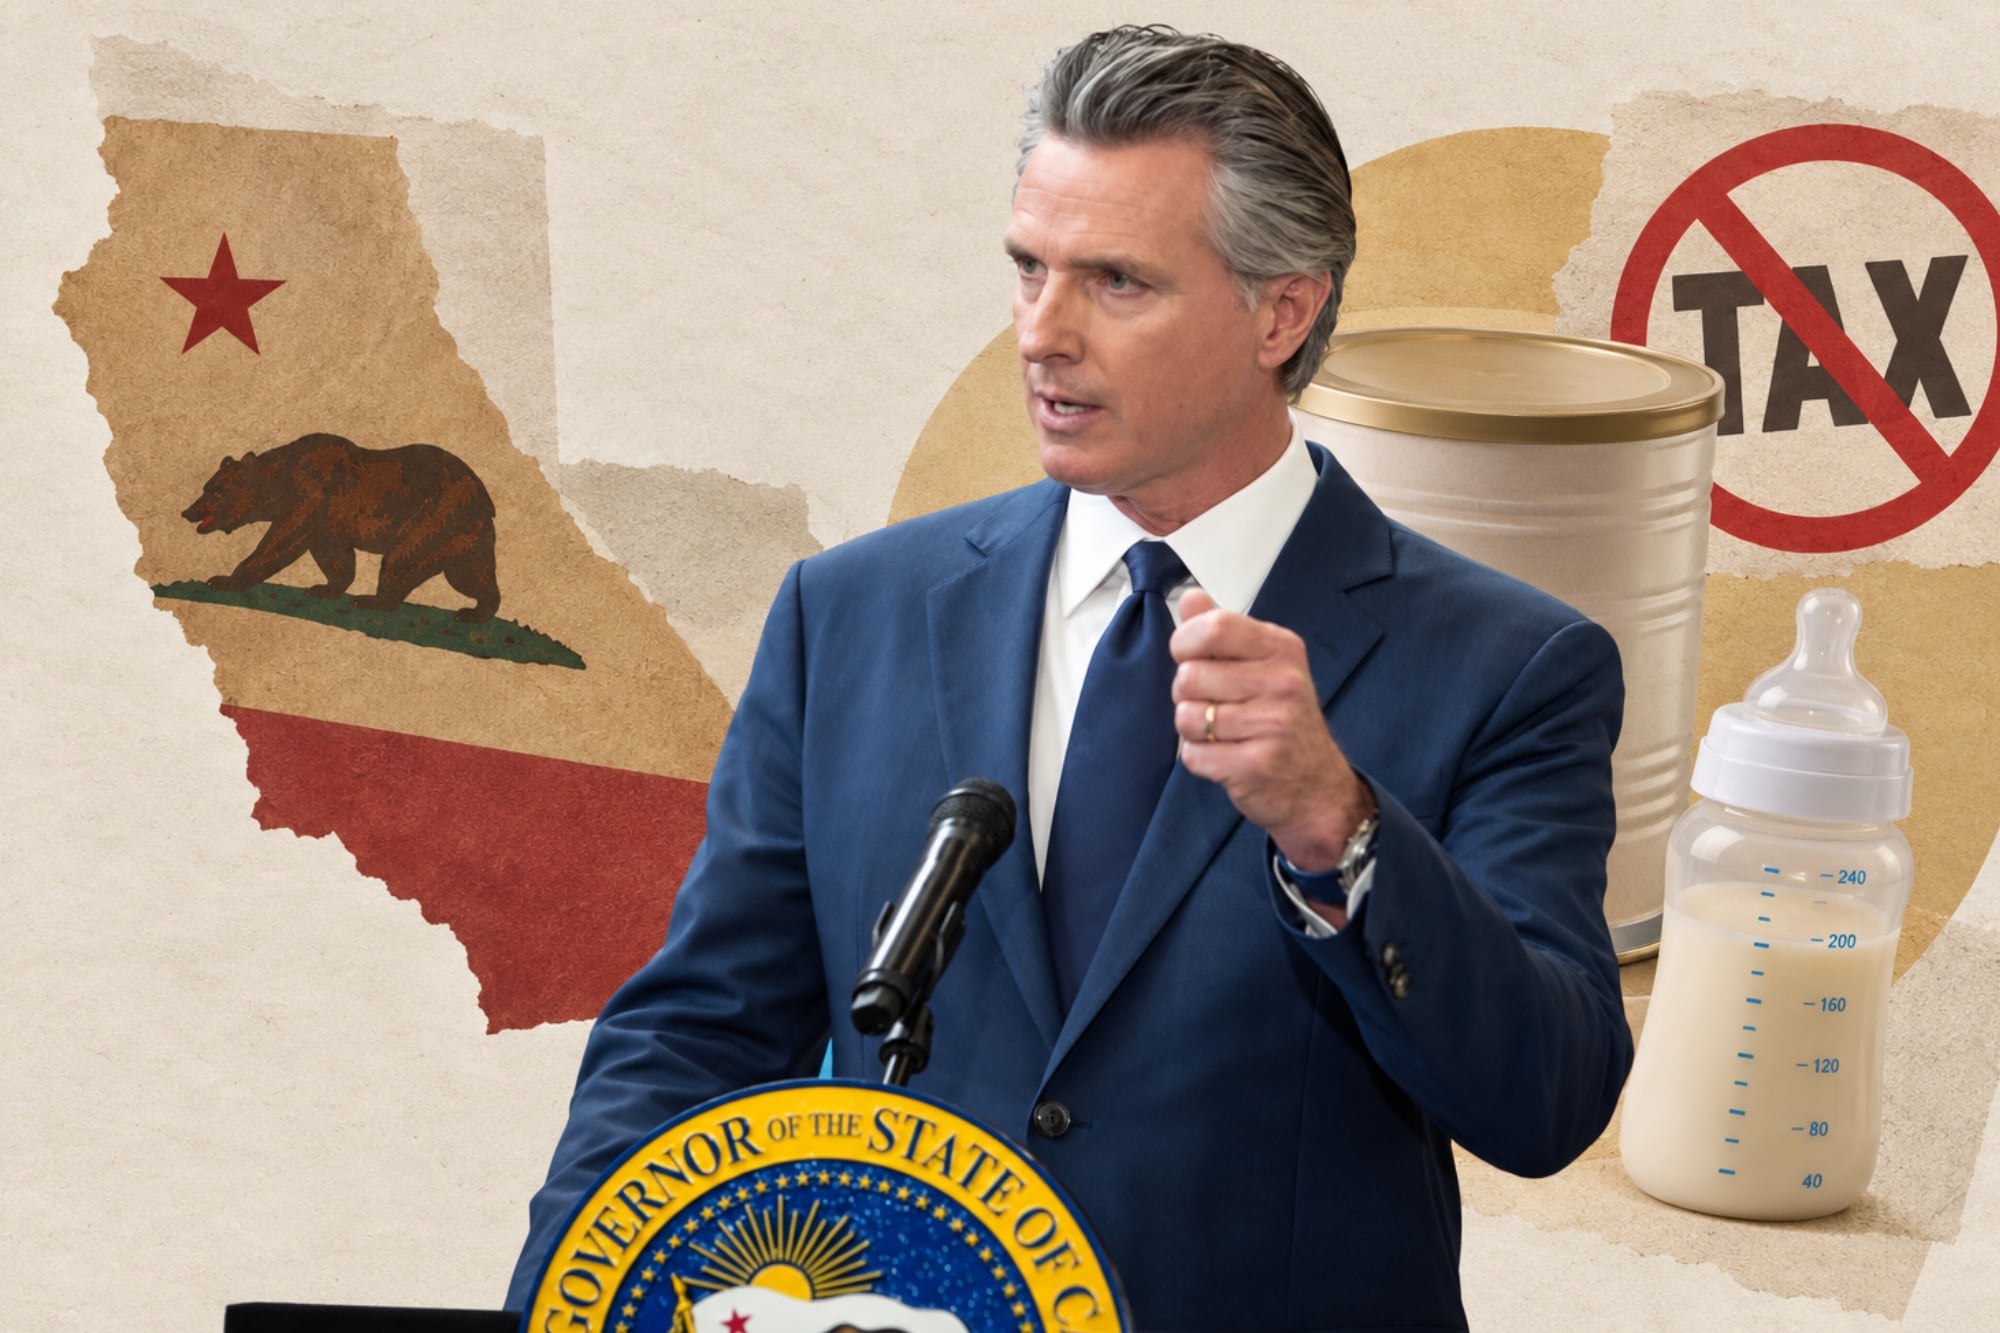

El gobernador de California, Gavin Newsom, ha promulgado la ley SB 1151, que exime a la fórmula infantil de los impuestos sobre las ventas y el uso, un cambio significativo para las familias con hijos. Esta nueva legislación, que entra en vigor de manera inmediata, se enmarca dentro del periodo legislativo 2025-2026.
La ley modifica la Sección 6359 del Código de Ingresos y Tributación, incorporando la fórmula infantil dentro de la definición de “productos alimenticios” que ya gozaban de esta exención. Este ajuste legislativo se considera una aclaración de la normativa existente, sin alterar su esencia.
Detalles sobre la ley SB 1151
La inclusión de la fórmula infantil se basa en la definición proporcionada en la Sección 114094.5 del Código de Salud y Seguridad. De esta manera, el estado reafirma que este tipo de productos está destinado al consumo humano y, por ende, queda exento de impuestos.
La legislación anterior ya contemplaba la exención de impuestos para una variedad de alimentos, que incluye cereales, carnes, pescados, verduras, frutas, productos lácteos, entre otros. Con la aprobación de la SB 1151, la fórmula infantil ahora figura como uno de los productos incluidos en esta categoría.
Alimentos exentos y sus limitaciones
La Sección 6359 detalla varios productos que están exentos del impuesto sobre ventas, pero también especifica ciertos artículos que no califican, como medicamentos, suplementos dietéticos y alimentos vendidos en condiciones específicas, como en establecimientos que requieren pago de entrada.
Las excepciones incluyen alimentos preparados para consumo inmediato cerca de estacionamientos y ventas a través de máquinas expendedoras. Además, las comidas servidas en restaurantes o eventos que impliquen un servicio de mesa también quedan fuera de esta exención tributaria.
Fuente: La Nación


